Domain mein-home.de kaufen?
Wir ziehen mit dem Projekt
mein-home.de um.
Sind Sie am Kauf der Domain
mein-home.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mein-home.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
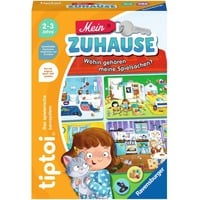
RAVENSBURGER 43768 Mein erstes Sachen suchen: Mein ZuhauseDie ersten gesprochenen Wörter sind etwas ganz Besonderes: der Ball, das Buch, die Katze. Abwechslungsreiche Szenen aus dem Kinderalltag und passende Suchvignetten laden zum Suchen und Benennen ein. So wird der Spracherwerb spielerisch unterstützt.5,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
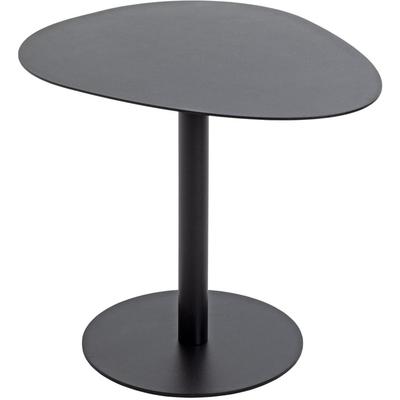
Beistelltisch GILDE "Beistelltisch, organisch, "Organic", Metall, schwarz", schwarz, B:51cm H:42cm T:41cm, 100% Metall, Tische, Beistelltisch, Ablage, Dekoration, modern, Wohnraum, Einrichtung, StellflächeDieser schwarze Metall Beistelltisch im organischen Design wird zum stilvollen Highlight neben Sofa oder Sessel und schafft auf kompakter Fläche Platz für Getränke, Bücher oder eine dekorative Vase. Die pulverbeschichtete Oberfläche wirkt modern,...107,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ravensburger 42099 Mein Knuddel-Knautsch-Buch - Sachen suchen. Mein ZuhauseStoffbuch zum Kuscheln, Knabbern und Baden Zuhause gibt es viel zu entdecken. Liebevolle Illustrationen zeigen Küche, Bad, Wohn- und Kinderzimmer und bieten viele Möglichkeiten zum Suchen und Benennen. Die beliebte Sachen-suchen-Reihe nun als Knuddel-Knautsch-Buch: Dieses federleichte Stoffbuch für Kinder ab 6 Monaten kommt mit ins Bett, in den Sandkasten, in die Badewanne und auch mal in die Waschmaschine. Unser buntes Knuddel-Knautsch-Buch lädt dazu ein, Bücher mit allen Sinnen zu entdecken – egal, ob mit Händen oder Zähnen. Mein Knuddel-Knautsch-Buch ist ein superstarkes Stoffbuch für jede Gelegenheit! Es ist besonders robust und lässt sich weder zerreißen noch zerbeißen. Trotzdem ist es kuschelweich und federleicht, sodass es auch für Kinder ab 6 Monaten bereits gut greifbar ist. Die bunten Bücher laden dazu ein, erste Geschichten mit allen Sinnen zu entdecken. Waschbar bei 60°C wird dieses Buch zu einem langlebigen Begleiter für kleine Leseratten. Mit der praktischen Schlaufe wird es schnell am Hochstuhl, Laufstall oder Kinderwagen befestigt. Bewusst robust und unzerstörbar für Kinderhände (und Zähne!)Waschmaschinengeeignet (bei 60°C waschbar)Federleicht und frei von schädlichen InhaltsstoffenPraktisch für zu Hause und für unterwegs"Sachen suchen" als Knuddel-Knautsch-BuchAbsolut reiß- und beißfestFederleicht und super praktisch für unterwegs5,99 €*Versand: 4,20 €Sichere Weiterleitung zum Anbieter


-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **

Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
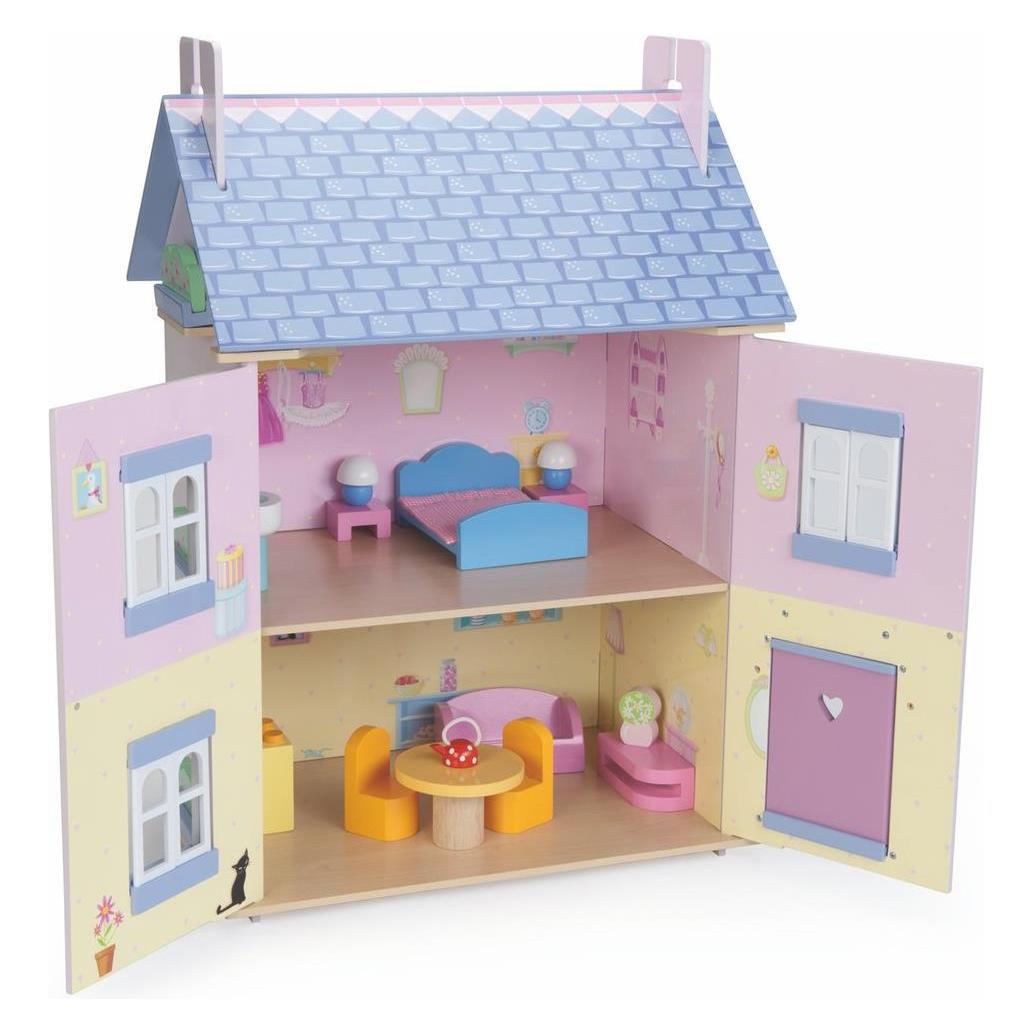
Headu Mein Montessori HausGestalte und dekoriere dein eigenes Haus! Mit diesem Superspiel lernt das Kind, Objekte einzuordnen, Formen zu erkennen und sie an der richtigen Stelle einzusetzen. Inhalt: Haus mit 6 Zimmern, 30 Formen zum Einsetzen19,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
RAVENSBURGER 43768 Mein erstes Sachen suchen: Mein ZuhauseDie ersten gesprochenen Wörter sind etwas ganz Besonderes: der Ball, das Buch, die Katze. Abwechslungsreiche Szenen aus dem Kinderalltag und passende Suchvignetten laden zum Suchen und Benennen ein. So wird der Spracherwerb spielerisch unterstützt.5,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Beistelltisch GILDE "Beistelltisch, organisch, "Organic", Metall, schwarz", schwarz, B:51cm H:42cm T:41cm, 100% Metall, Tische, Beistelltisch, Ablage, Dekoration, modern, Wohnraum, Einrichtung, StellflächeDieser schwarze Metall Beistelltisch im organischen Design wird zum stilvollen Highlight neben Sofa oder Sessel und schafft auf kompakter Fläche Platz für Getränke, Bücher oder eine dekorative Vase. Die pulverbeschichtete Oberfläche wirkt modern,...107,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ravensburger 42099 Mein Knuddel-Knautsch-Buch - Sachen suchen. Mein ZuhauseStoffbuch zum Kuscheln, Knabbern und Baden Zuhause gibt es viel zu entdecken. Liebevolle Illustrationen zeigen Küche, Bad, Wohn- und Kinderzimmer und bieten viele Möglichkeiten zum Suchen und Benennen. Die beliebte Sachen-suchen-Reihe nun als Knuddel-Knautsch-Buch: Dieses federleichte Stoffbuch für Kinder ab 6 Monaten kommt mit ins Bett, in den Sandkasten, in die Badewanne und auch mal in die Waschmaschine. Unser buntes Knuddel-Knautsch-Buch lädt dazu ein, Bücher mit allen Sinnen zu entdecken – egal, ob mit Händen oder Zähnen. Mein Knuddel-Knautsch-Buch ist ein superstarkes Stoffbuch für jede Gelegenheit! Es ist besonders robust und lässt sich weder zerreißen noch zerbeißen. Trotzdem ist es kuschelweich und federleicht, sodass es auch für Kinder ab 6 Monaten bereits gut greifbar ist. Die bunten Bücher laden dazu ein, erste Geschichten mit allen Sinnen zu entdecken. Waschbar bei 60°C wird dieses Buch zu einem langlebigen Begleiter für kleine Leseratten. Mit der praktischen Schlaufe wird es schnell am Hochstuhl, Laufstall oder Kinderwagen befestigt. Bewusst robust und unzerstörbar für Kinderhände (und Zähne!)Waschmaschinengeeignet (bei 60°C waschbar)Federleicht und frei von schädlichen InhaltsstoffenPraktisch für zu Hause und für unterwegs"Sachen suchen" als Knuddel-Knautsch-BuchAbsolut reiß- und beißfestFederleicht und super praktisch für unterwegs5,99 €*Versand: 4,20 €Sichere Weiterleitung zum Anbieter
-
HABA Stapelwürfel Mein Zuhause, 10-teiligMit den HABA Stapelwürfeln „Mein Zuhause“ können Kinder ab 12 Monaten spielerisch einen hohen Turm bauen und dabei die Welt der Zahlen entdecken. besteht aus 10 unterschiedlich großen Würfeln aus stabiler Pappe fördert das erste Verständnis für Zahlen und den Spracherwerb trainiert die Motorik sowie die Hand-Auge-Koordination platzsparend ineinander stapelbar für ein schnelles Aufräumen Die zehn bunten Würfel lassen sich der Größe nach zu einem beeindruckenden Turm aufstapeln. Jeder Würfel ist liebevoll mit kindgerechten Motiven und den Zahlen von eins bis zehn gestaltet. Auf jeder Etage des Hauses gibt es ringsum tolle Details zu entdecken, die zum Erzählen und Benennen einladen. Die Würfel aus robustem Karton sind für kleine Hände leicht zu greifen. Nach dem Spielen können alle Elemente einfach ineinandergesteckt werden, sodass nur der größte Würfel übrig bleibt.19,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Mein Zuhause ohne Tiergerüche Nachfüller 400mlSchaffen Sie in Ihrem Zuhause einen Ort zum Wohlfühlen mit den Raumduft Diffusern von Maison Berger Paris. 400ml Nachfüller für Raumduft Diffuser. Beduftungsdauer: ca. 16 Wochen. Die Produktlinie „Gegen Gerüche“, bestehend aus Duftbouquets, Kerzen und Autodiffusoren, ist wirksam gegen schlechte Gerüche in Küche und Badezimmer sowie gegen Tier- und Tabakgerüche. Jede Formel basiert auf einem patentierten Molekülkomplex für eine gezielte Neutralisierung unangenehmer Gerüche durch die Blockierung der Geruchswahrnehmung. Diese Wirksamkeit wurde in Tests nachgewiesen, die von einem Gremium aus Parfümeuren und Duftexperten durchgeführt wurden. Selbst wenn wir unsere Haustiere lieben, können wir nicht leugnen, dass sie nicht immer gut riechen. Um ihre unangenehmen Gerüche zu neutralisieren, enthält das neue geruchsneutrale Bouquet zur Bekämpfung von Tiergerüchen ein patentiertes Molekül, das wunderbar zu dem neuen blumigen und pikanten Duft passt. Ein moderner und fröhlicher Duft, der mit würzigen und fruchtigen Noten eröffnet. Ein elegantes Blumenherz, das in Moschus übergeht, der mit Holz strukturiert ist. Diese Duftkomponenten verwöhnen Sie: Kopfnote: Bergamotte, ApfelHerznote: Maiglöckchen, FreesieBasisnote: Sandelholz, Moschus Tipps: - Um die Duftwirkung zu erhöhen, drehen Sie bitte die Stäbchen regelmäßig.- Um für gleichbleibende Qualität zu sorgen, ersetzen Sie bitte bei jedem Nachfüllen auch die Duftstäbchen.- Die Duftintensität kann mit der Anzahl der Duftstäbchen angepasst werden.23,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.